Nowy raport SGH i ZBP wskazuje, że Polska gospodarka znajduje się obecnie w szczególnym momencie. Z jednej strony utrzymuje relatywnie wysokie tempo wzrostu, rynek pracy pozostaje stabilny, a sektor bankowy jest rentowny i dobrze skapitalizowany. Z drugiej strony pod powierzchnią korzystnej sytuacji makroekonomicznej narastają nierównowagi, które w kolejnych latach mogą ograniczać odporność gospodarki i jej zdolność do finansowania rozwoju. Najważniejszą z nich jest pogorszenie strukturalnej sytuacji finansów publicznych: wysoki deficyt utrzymuje się pomimo wzrostu gospodarczego, szybko zwiększa się zadłużenie, rosną potrzeby pożyczkowe i koszty obsługi długu, a struktura wydatków publicznych staje się coraz mniej elastyczna.

Raport nie przedstawia scenariusza nieuchronnego kryzysu fiskalnego ani bankowego. Jego zasadniczym celem jest wczesna identyfikacja ryzyk oraz mechanizmów, poprzez które pogorszenie sytuacji finansów publicznych może przenosić się na sektor bankowy i gospodarkę realną. Obecna kondycja gospodarki i banków tworzy istotny bufor bezpieczeństwa. Jednocześnie właśnie okres relatywnie dobrej koniunktury daje możliwość rozpoczęcia dostosowania fiskalnego w sposób stopniowy, selektywny i mniej kosztowny niż korekta wymuszona w przyszłości przez presję rynkową, regulacyjną lub pogorszenie koniunktury.

Podstawowym problemem polskich finansów publicznych nie jest obecnie sam poziom długu, który wciąż nie należy do najwyższych w Unii Europejskiej, lecz połączenie bardzo wysokiego deficytu, szybkiego wzrostu zadłużenia i rosnących kosztów jego finansowania. W 2025 r. deficyt sektora instytucji rządowych i samorządowych wyniósł 7,3% PKB i był drugim najwyższym wynikiem w UE. Jednocześnie dług EDP wzrósł z 48,8% PKB w 2022 r. do 59,7% PKB w 2025 r., a zgodnie z przywołanymi w raporcie projekcjami może przekroczyć 70% PKB przed końcem dekady.

Szczególnie istotne jest to, że tak głęboka nierównowaga występuje w warunkach dodatniego wzrostu gospodarczego i dobrej sytuacji na rynku pracy. Oznacza to, że poprawa koniunktury nie wystarczy do automatycznego przywrócenia równowagi. Źródła problemu mają w dużej części charakter strukturalny i wynikają z trwałego wzrostu wydatków sztywnych: transferów społecznych i emerytalnych, finansowania ochrony zdrowia, obronności, wynagrodzeń sektora publicznego oraz kosztów obsługi długu. Udział wydatków sztywnych utrzymuje się na poziomie około 76-78% wydatków budżetu państwa, co znacząco ogranicza możliwość szybkiego dostosowania ich struktury.

Polska przesunęła się tym samym w kierunku modelu wyższych wydatków publicznych, nie zwiększając w podobnej skali swojej bazy dochodowej. Relacja dochodów publicznych do PKB pozostaje o około 2 pp. niższa od średniej UE, podczas gdy poziom wydatków przekroczył już średnią unijną. Dodatkowo polski system dochodów w większym stopniu niż przeciętnie w UE opiera się na podatkach pośrednich i składkach społecznych, a w mniejszym na podatkach bezpośrednich.

Coraz większego znaczenia nabiera koszt obsługi długu. Wzrost zadłużenia i utrzymywanie się relatywnie wysokich rentowności powodują, że wydatki odsetkowe konkurują z finansowaniem inwestycji, bezpieczeństwa, ochrony zdrowia, edukacji czy transformacji energetycznej. Powstaje przy tym mechanizm samowzmacniający: wysoki deficyt zwiększa dług i potrzeby pożyczkowe, rosnący dług zwiększa koszty odsetkowe, a wyższe koszty obsługi długu dodatkowo pogarszają saldo fiskalne.

Rosnące potrzeby pożyczkowe państwa są w coraz większym stopniu absorbowane przez krajowy system finansowy, a szczególnie przez sektor bankowy. W latach 2017 – I kwartał 2026 r. zadłużenie Skarbu Państwa wraz ze zobowiązaniami funduszy pozabudżetowych zwiększyło się o około 1,5 bln zł, podczas gdy portfel obligacji skarbowych i gwarantowanych przez państwo w bankach wzrósł o około 561 mld zł. Oznacza to, że banki zaabsorbowały około 37% całego przyrostu zadłużenia, a w szczególnym, pandemicznym 2020 r. – ponad 67%.
Z punktu widzenia państwa jest to istotny czynnik stabilizujący. Silna krajowa baza inwestorów zmniejsza zależność od kapitału zagranicznego i ryzyko gwałtownych odpływów. Ma jednak również drugą stronę – zwiększa koncentrację ryzyka fiskalnego wewnątrz krajowego systemu finansowego.

Skala tej koncentracji jest na tle Europy wyjątkowo wysoka. Na koniec I kwartału 2026 r. instrumenty dłużne stanowiły około 39% aktywów polskiego sektora bankowego, najwięcej spośród analizowanych państw UE. Same skarbowe instrumenty dłużne odpowiadały za około 24,7% aktywów banków, co również było najwyższym wynikiem w zestawieniu.
Jednocześnie banki są poddawane wysokim obciążeniom fiskalnym. Podwyższenie CIT dla banków z 19% do 30% w 2026 r. – pomimo zaplanowanego późniejszego obniżenia stawki oraz zmniejszenia podatku od niektórych instytucji finansowych – ogranicza bieżącą rentowność i możliwość akumulacji kapitału. W pierwszym półroczu 2026 r. obciążenia fiskalne sektora bankowego wyniosły około 15,8 mld zł, czyli ponad 47% wyniku finansowego brutto.

Powstaje zatem podwójne oddziaływanie sektora publicznego na banki. Po stronie aktywów sektor bankowy absorbuje znaczną część długu państwa, natomiast po stronie wynikowej jest źródłem rosnących wpływów podatkowych. W dłuższym okresie kombinacja wysokiej ekspozycji na dług publiczny i ograniczenia zdolności do akumulowania kapitału może zmniejszać przestrzeń do finansowania przedsiębiorstw i gospodarstw domowych.

Jednocześnie wysoka ekspozycja banków na skarbowe papiery wartościowe tworzy kanał transmisji ryzyka pomiędzy sytuacją fiskalną państwa a kondycją sektora bankowego. Pogorszenie wiarygodności fiskalnej może zwiększać premię za ryzyko i rentowności obligacji, obniżając jednocześnie ich ceny. W zależności od klasyfikacji instrumentów spadek wartości portfela może oddziaływać na wyniki lub kapitały banków, a następnie na współczynniki adekwatności kapitałowej i potencjał akcji kredytowej.

Przeprowadzone w raporcie symulacje pokazują jednak jednocześnie dużą odporność sektora. Na koniec I kwartału 2026 r. banki posiadały – przy przyjętych w analizie założeniach – około 598 mld zł dodatkowego potencjału zwiększenia akcji kredytowej, odpowiadającego 43,5% obecnego portfela kredytowego. Szok stóp procentowych o 3 pp. ograniczyłby ten potencjał o około 149 mld zł, natomiast wzrost premii za ryzyko kredytowe emitenta o 3 pp. – o około 204 mld zł. Nawet w drugim, silniejszym wariancie sektor zachowałby znaczącą przestrzeń do dalszego finansowania gospodarki.

Obecna struktura bilansów banków nie stwarza bezpośredniego zagrożenia dla stabilności finansowej. Problem polega na stopniowym zmniejszaniu bufora odporności i potencjału finansowania gospodarki, jeżeli wysoka ekspozycja na sektor publiczny będzie dalej rosła, a równocześnie materializować się będą inne szoki.

Potwierdzają to wieloczynnikowe scenariusze stresowe obejmujące m.in. eskalację konfliktu w Europie Wschodniej, kryzys energetyczny, kryzys wiarygodności finansów publicznych, globalną recesję, cyberatak oraz dalszą ekspansję fiskalną. Nie są one prognozami, lecz testami mechanizmów transmisji ryzyka. We wszystkich analizowanych wariantach dochodzi do pogorszenia sytuacji kapitałowej banków i ograniczenia możliwości finansowania gospodarki; ubytek funduszy własnych wynosi od 5,4% w scenariuszu cyberataku do 13,3% w scenariuszu kryzysu wiarygodności finansów publicznych.

Najważniejszy wniosek ze scenariuszy dotyczy jednak kumulacji szoków. Rzeczywiste kryzysy rzadko występują w izolacji. Szok geopolityczny może zwiększyć ceny energii i inflację, inflacja może prowadzić do wyższych stóp procentowych, pogorszenie sytuacji fiskalnej – do wzrostu premii za ryzyko, a spowolnienie gospodarcze – jednocześnie zmniejszać dochody budżetowe i pogarszać jakość portfela kredytowego. W takich warunkach poszczególne kanały ryzyka zaczynają się wzajemnie wzmacniać.

Przeprowadzona w raporcie analiza doświadczeń międzynarodowych nie wskazuje jednego uniwersalnego modelu konsolidacji. W przypadku Polski najbardziej uzasadnione jest dostosowanie stopniowe, wieloletnie, selektywne i oparte na kombinacji działań dochodowych oraz wydatkowych. Nie powinno ono polegać ani wyłącznie na zwiększaniu podatków, ani na liniowym ograniczaniu wydatków. Kluczowe znaczenie ma moment rozpoczęcia dostosowania. Konsolidacja rozpoczęta w okresie wzrostu może być rozłożona w czasie i mniej kosztowna. Odkładanie decyzji zwiększa natomiast prawdopodobieństwo, że korekta zostanie wymuszona w okresie spowolnienia, kiedy cięcia wydatków lub podwyżki podatków będą działały procyklicznie.
Po stronie wydatkowej potrzebne są systematyczne przeglądy programów, lepsze adresowanie transferów i realokacja środków z zastosowań o niskiej efektywności. Po stronie dochodowej większe znaczenie powinno mieć poszerzanie baz podatkowych i ograniczanie nieuzasadnionych preferencji niż doraźne podnoszenie obciążeń wybranych grup lub sektorów. Zmiany podatkowe powinny być przewidywalne i poprzedzone oceną ich konsekwencji dla wzrostu, inwestycji i konkurencyjności.

Szczególnego znaczenia nabiera ochrona wydatków zwiększających potencjał gospodarki. Inwestycje są zwykle politycznie łatwiejsze do ograniczenia niż transfery i inne wydatki bieżące. Konsolidacja przeprowadzona głównie poprzez redukcję inwestycji może więc szybko poprawić saldo, ale jednocześnie obniżyć produktywność, przyszłą bazę podatkową i potencjalne tempo wzrostu. Przy udziale wydatków sztywnych sięgającym 76-78% takie ryzyko jest w Polsce szczególnie wysokie.

Warunkiem skutecznego dostosowania jest również poprawa jakości informacji o finansach państwa. Wzrost znaczenia funduszy i mechanizmów funkcjonujących poza klasycznym budżetem sprawia, że analiza samej ustawy budżetowej nie daje pełnego obrazu dochodów, wydatków, zadłużenia, potrzeb pożyczkowych i przyszłych zobowiązań sektora publicznego. Problemem nie jest samo istnienie instrumentów pozabudżetowych. Mogą one być uzasadnione charakterem realizowanych zadań. Kluczowa jest natomiast możliwość objęcia ich jednolitym systemem planowania, raportowania, kontroli i konsolidacji, zapewniającym pełny obraz sytuacji sektora general government.

Brak pełnej informacji ma realne konsekwencje gospodarcze. Utrudnia państwu ocenę dostępnej przestrzeni fiskalnej i kosztu nowych zobowiązań, a przedsiębiorstwom – ocenę przyszłej ścieżki podatków, wydatków, potrzeb pożyczkowych i kosztu kapitału. Zwiększona niepewność może skłaniać do odkładania inwestycji i podwyższać premię za ryzyko. Przejrzystość fiskalna jest więc częścią infrastruktury instytucjonalnej gospodarki, a nie wyłącznie elementem kontroli budżetu.

Konieczność poprawy sytuacji fiskalnej pojawia się w momencie, gdy Polska potrzebuje dużej skali inwestycji związanych z bezpieczeństwem, energetyką, infrastrukturą, cyfryzacją, innowacyjnością i zmianami demograficznymi. Jednocześnie poziom inwestycji przedsiębiorstw pozostaje niski, szczególnie w obszarze własności intelektualnej, badań i zaawansowanych technologii. Niedostateczna akumulacja kapitału może w przyszłości ograniczać wzrost produktywności i osłabiać proces konwergencji.

Zmieni się również model korzystania ze środków europejskich. Nie należy utożsamiać okresu po 2029 r. z prostym „końcem funduszy europejskich”. Zmiana będzie polegała przede wszystkim na przechodzeniu do instrumentów bardziej warunkowych, konkurencyjnych, pożyczkowych i kapitałowych. Dostęp do nich będzie w większym stopniu zależał od jakości projektów, potencjału technologicznego, zdolności tworzenia konsorcjów i zapewnienia współfinansowania.

Polska posiada wysoką zdolność administracyjną do absorpcji tradycyjnych środków UE. Wyzwaniem jest jednak przejście od zdolności wydawania środków do zdolności strategicznego tworzenia, współfinansowania i koordynowania projektów budujących trwały potencjał technologiczny. Ograniczeniem może stać się przy tym sama przestrzeń fiskalna – państwo może posiadać dobry projekt i formalny dostęp do instrumentu europejskiego, lecz nie dysponować wystarczającymi środkami na wkład krajowy.

Finansowanie rozwoju musi w większym stopniu opierać się na współdziałaniu państwa, banków i rynku kapitałowego. Presja fiskalna oznacza, że przyszłego modelu rozwoju Polski nie można oprzeć wyłącznie na wydatkach publicznych i środkach UE. Jednocześnie sektor bankowy pozostanie podstawowym źródłem zewnętrznego finansowania przedsiębiorstw, jednak skala i zróżnicowany profil ryzyka potrzeb inwestycyjnych wymagają równoległego wykorzystania finansowania publicznego, europejskiego i kapitałowego.

Banki są naturalnym źródłem finansowania dojrzałych przedsiębiorstw, MŚP oraz inwestycji generujących przewidywalne przepływy pieniężne, takich jak modernizacja, automatyzacja czy poprawa efektywności energetycznej. Rynek kapitałowy jest natomiast lepiej dostosowany do finansowania innowacji, aktywów niematerialnych, projektów wysokiego ryzyka i skalowania przedsiębiorstw. Problemem pozostaje jego niewielka głębokość oraz słaba baza krajowych inwestorów instytucjonalnych.

Raport identyfikuje cztery analityczne modele finansowania rozwoju: publiczny, bankowy, kapitałowy i mieszany. Żaden z trzech pierwszych nie jest samodzielnie wystarczający. Największy potencjał daje model mieszany, w którym środki budżetowe i europejskie są łączone z kredytem bankowym oraz kapitałem prywatnym, a państwo zamiast finansować całość projektu przejmuje precyzyjnie określone rodzaje ryzyka. Gwarancje, instrumenty kapitałowe, pożyczki i mechanizmy podziału ryzyka powinny służyć osiąganiu efektu dźwigni, czyli mobilizowaniu kapitału prywatnego przy ograniczonym wykorzystaniu środków publicznych.

Ryzyko wypychania finansowania prywatnego należy traktować poważnie. Wysokie potrzeby pożyczkowe państwa mogą ograniczać finansowanie sektora prywatnego trzema kanałami: poprzez zwiększanie udziału obligacji skarbowych w bilansach banków, poprzez wzrost kosztu kapitału w gospodarce oraz poprzez sprzężenie fiskalno-bankowe, w którym pogorszenie sytuacji państwa osłabia bilanse banków i ich zdolność kredytową. Nie ma jednak podstaw do stwierdzenia, że obecnie w Polsce występuje silne, bezpośrednie ilościowe wypychanie kredytu prywatnego. Rosnący portfel obligacji może współwystępować ze słabym popytem przedsiębiorstw na kredyt i wysoką płynnością banków. Ryzyko wzrośnie jednak w sytuacji, w której utrzymywanie bardzo wysokich potrzeb pożyczkowych państwa zbiegnie się z ożywieniem inwestycji prywatnych i wzrostem zapotrzebowania przedsiębiorstw na finansowanie.

Zasadniczy wniosek raportu jest taki, że stabilność finansów publicznych, stabilność sektora bankowego i finansowanie rozwoju nie są trzema odrębnymi problemami. Tworzą system wzajemnych zależności i dlatego wymagają skoordynowanej odpowiedzi.

Po pierwsze, potrzebna jest poprawa przejrzystości finansów publicznych – konsolidacja informacji o całym sektorze general government, czytelne uzgadnianie różnych miar długu i deficytu, regularne raportowanie ryzyk fiskalnych oraz silniejsze średniookresowe planowanie budżetowe.

Po drugie, należy rozpocząć wiarygodną, wieloletnią konsolidację, zanim zostanie ona wymuszona przez rynek lub pogorszenie koniunktury. Dostosowanie powinno koncentrować się na trwałych źródłach nierównowagi, opierać się na przeglądach wydatków i racjonalizacji systemu dochodowego oraz chronić przedsięwzięcia rzeczywiście zwiększające produktywność i odporność gospodarki.

Po trzecie, należy ograniczać dalsze narastanie sprzężenia państwo-banki. Nie oznacza to gwałtownego zmniejszenia udziału banków w finansowaniu długu – pełnią one w tym zakresie ważną funkcję stabilizującą. Potrzebne jest natomiast poszerzanie bazy inwestorów, rozwój długoterminowych oszczędności oraz analiza regulacji i obciążeń podatkowych, które mogą tworzyć preferencję dla długu publicznego względem finansowania sektora prywatnego. Stabilny i rentowny sektor bankowy powinien być traktowany jako element odporności gospodarki, a nie substytut konsolidacji fiskalnej.

Po czwarte, należy zmienić sposób finansowania inwestycji. Środki publiczne powinny być w większym stopniu wykorzystywane do mobilizowania kapitału prywatnego, a nie jego zastępowania. Wymaga to rozwoju rynku kapitałowego, długoterminowych oszczędności, finansowania udziałowego, VC i PE oraz lepszej koordynacji instrumentów oferowanych przez państwo, instytucje rozwoju i UE.

Rekomendowane działania powinny być realizowane sekwencyjnie. Najpierw należy zwiększyć przejrzystość i wiarygodność polityki fiskalnej oraz przeprowadzić przegląd zobowiązań i wydatków. Następnie rozpocząć stopniową konsolidację strukturalną, równolegle chroniąc najważniejsze inwestycje i ograniczając bodźce zwiększające koncentrację długu w sektorze bankowym. W dalszym etapie konieczne jest utrwalenie bardziej zróżnicowanego modelu finansowania rozwoju, opartego na połączeniu kapitału publicznego, bankowego, europejskiego i prywatnego.
Najważniejsze przesłanie raportu można zatem sprowadzić do jednego wniosku: Polska nie stoi dziś przed kryzysem fiskalnym ani bankowym, ale znajduje się w okresie, w którym koszt zaniechania zaczyna szybko rosnąć. Obecna dobra koniunktura i odporność sektora bankowego dają jeszcze możliwość przeprowadzenia zmian w sposób stopniowy. Odkładanie ich zwiększa ryzyko, że w przyszłości dostosowanie będzie musiało zostać przeprowadzone w gorszych warunkach – szybciej, drożej i kosztem inwestycji.

Dlatego stabilność fiskalna nie powinna być postrzegana jako alternatywa dla wzrostu. Jest warunkiem trwałego finansowania rozwoju, podobnie jak silny sektor bankowy, rozwinięty rynek kapitałowy i zdolność państwa do mobilizowania kapitału prywatnego. Ostatecznym celem nie jest więc samo obniżenie deficytu, lecz stworzenie takiej architektury finansów publicznych i finansowania gospodarki, która pozwoli Polsce jednocześnie zachować odporność na szoki, finansować strategiczne inwestycje i kontynuować proces realnej konwergencji.

Pełen raport dostępny tutaj.
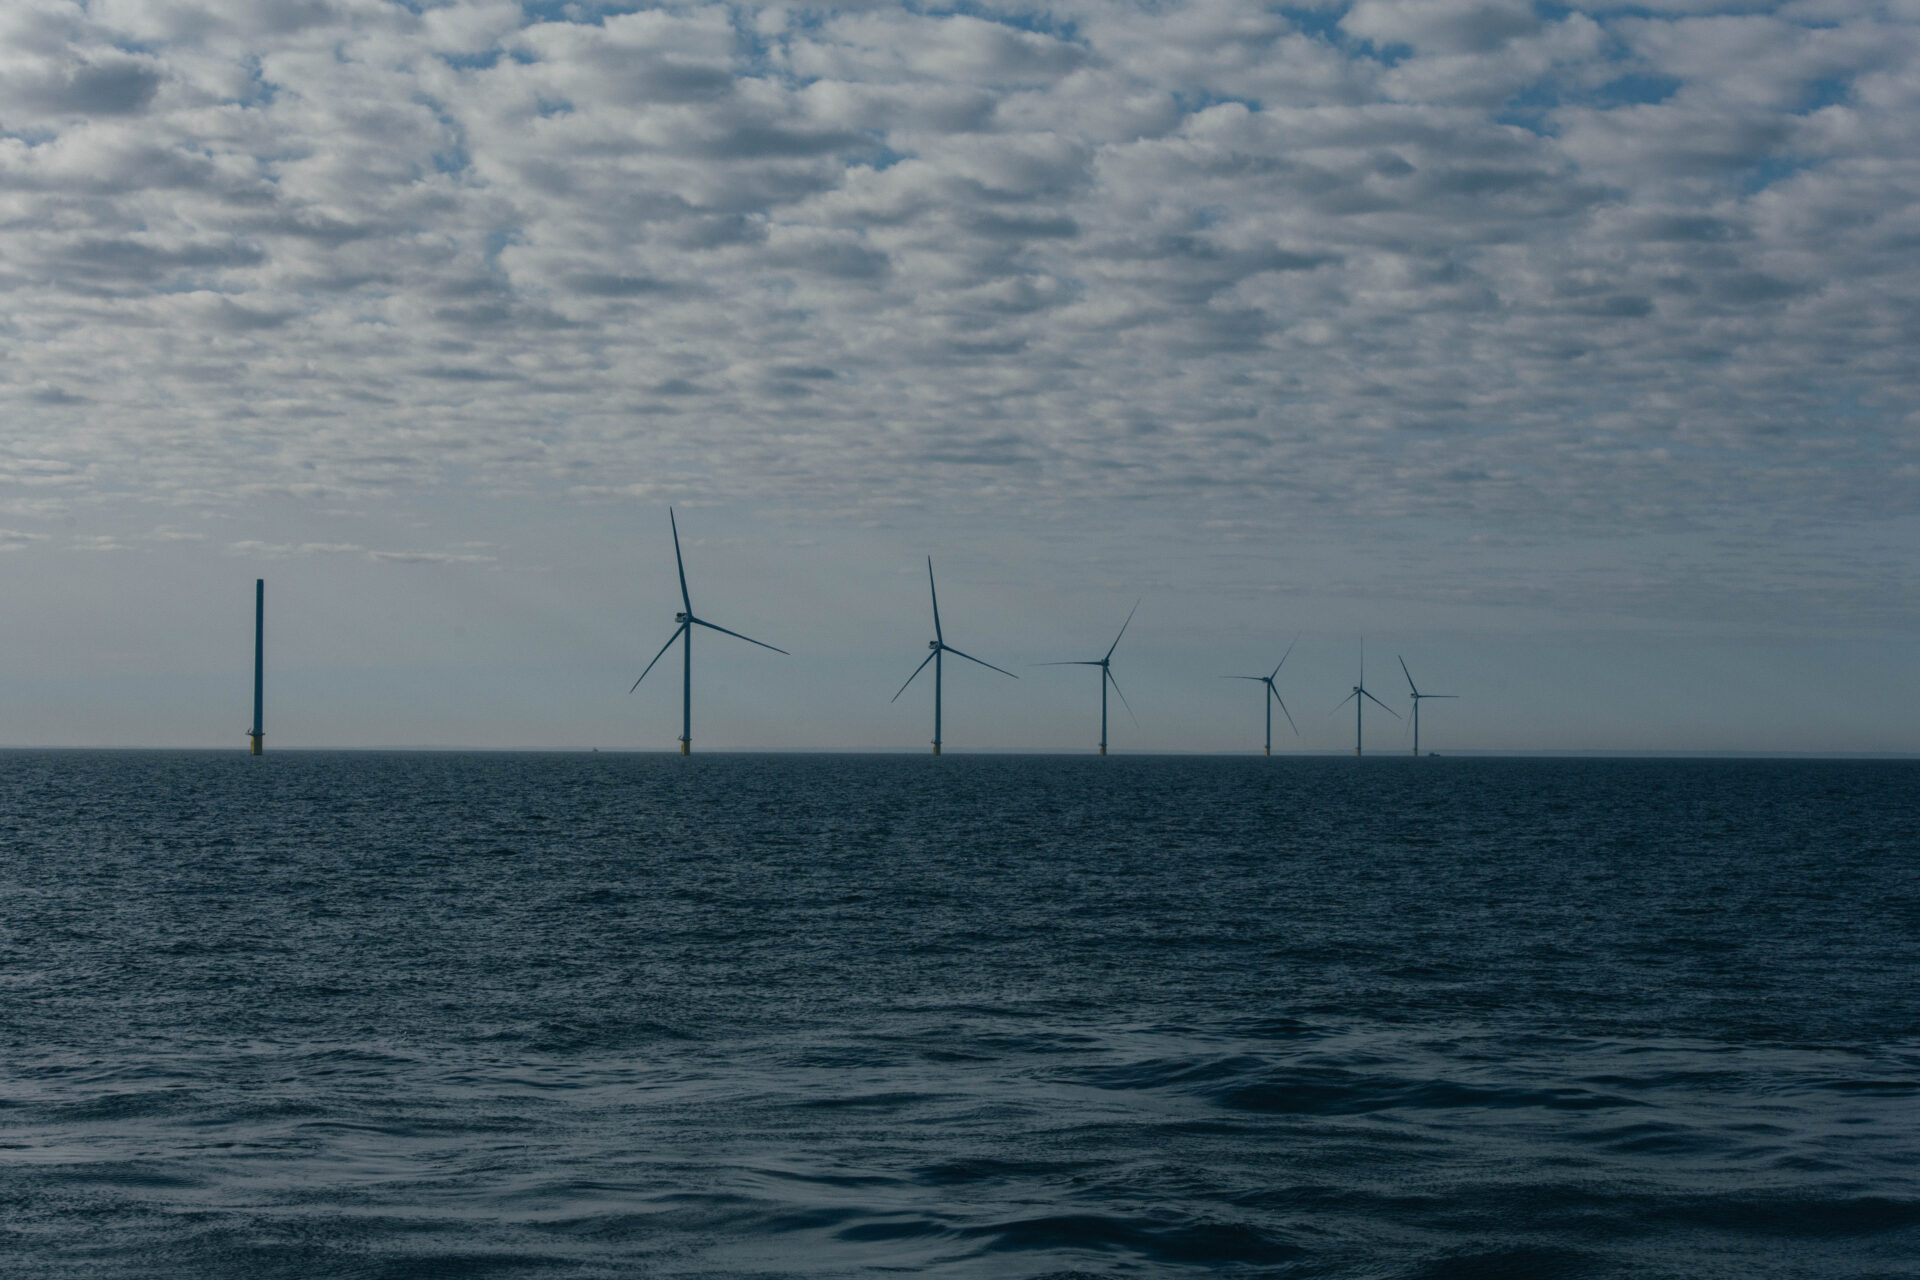
Region Morza Bałtyckiego stoi u progu przełomowego etapu transformacji energetycznej. Odpowiada za ponad jedną trzecią zużycia energii i emisji w Unii Europejskiej, dlatego może odegrać kluczową rolę w zwiększaniu konkurencyjności, bezpieczeństwa energetycznego i tempa dekarbonizacji Europy.

Potencjał regionu jest znaczący: obejmuje rozbudowane zasoby odnawialnych źródeł energii oraz rosnące ambicje inwestycyjne. Jednocześnie państwa leżące nad Bałtykiem nadal ustępują regionowi Morza Północnego pod względem rozwoju morskiej energetyki wiatrowej, magazynowania CO₂ i transgranicznej infrastruktury energetycznej. Raport „Baltic Energy Perspectives 2026”, przygotowany przez S&P Global Energy we współpracy z ORLENEM, wskazuje, że pogłębiona współpraca regionalna może pomóc w uwolnieniu tego potencjału oraz przyspieszeniu realizacji strategicznych projektów energetycznych.

Energetyczna przyszłość regionu zależy od współpracy

Skala wyzwań i możliwości sprawia, że transformacja państw bałtyckich ma znaczenie dla całej Unii Europejskiej. Kraje położone nad Morzem Bałtyckim odpowiadają za około 35% zużycia energii oraz 37% emisji CO₂ w UE. Powodzenie zmian w tym regionie będzie więc miało bezpośredni wpływ na realizację europejskich celów klimatycznych i gospodarczych.

Offshore wind przyspieszy, ale potrzebne są kolejne projekty

Jednym z najważniejszych filarów transformacji ma być morska energetyka wiatrowa. Produkcja energii z offshore wind może wzrosnąć z 36 TWh w 2025 r. do 167 TWh w 2040 r., a Polska ma szansę stać się jednym z najważniejszych rynków wzrostu w regionie. Skala luki pozostaje jednak duża: moc oddana do eksploatacji na Bałtyku jest obecnie około ośmiokrotnie niższa niż na Morzu Północnym. Przy założeniu terminowej realizacji wszystkich zaawansowanych projektów, uruchomienie Baltic Power może zwiększyć łączną moc operacyjną i zaawansowaną do około 9,5 GW w 2030 r. To nadal mniej niż połowa celu 19,6 GW określonego w deklaracji z Marienborga. Dodatkowym wyzwaniem jest wzrost uśrednionego kosztu energii z morskich farm wiatrowych o około 40% w latach 2023–2026. Raport wskazuje, że przyspieszenie inwestycji wymaga usprawnienia pozwoleń i przyłączeń do sieci, ograniczenia ryzyk łańcucha dostaw oraz bardziej elastycznych aukcji i mechanizmów kontraktów różnicowych.

Nowa architektura bezpieczeństwa energetycznego

Równolegle państwa regionu przebudowują system bezpieczeństwa dostaw. Po zakończeniu importu rosyjskiego gazu rurociągowego w 2022 r. kierunek przepływów zmienił się z osi wschód–zachód na coraz bardziej zintegrowany obieg wewnątrz regionu. Polska, Finlandia i Litwa — dzięki terminalom LNG — zaopatrują dziś także sąsiadów, uzupełniając dostawy z północno-zachodniej Europy. Od 2023 r. uruchomiono ponad 20 mln ton rocznej zdolności importowej LNG, a kolejne około 30 mln ton znajduje się w budowie lub na etapie poprzedzającym ostateczną decyzję inwestycyjną. Rozwój infrastruktury nie eliminuje jednak ryzyka cenowego: raport odnotowuje, że cena TTF wzrosła z około 30 euro/MWh pod koniec lutego 2026 r. do 63 euro/MWh pod koniec lipca. Wąskimi gardłami pozostają m.in. przepustowość połączenia Litwa–Łotwa oraz ograniczenia polskich mocy regazyfikacyjnych.

Wodór i CCUS jako wspólne szanse regionu

Kolejnym obszarem współpracy może być odnawialny wodór. Finlandia i Szwecja należą do najbardziej konkurencyjnych potencjalnych producentów w Europie dzięki energetyce wodnej, dobrym warunkom wiatrowym i wysokiemu wykorzystaniu elektrolizerów. Bariery tworzy jednak niejednolite wdrażanie dyrektywy RED III, przez co realizacja unijnych ambicji dotyczących paliw odnawialnych pochodzenia niebiologicznego do 2030 r. staje się coraz mniej prawdopodobna. Szansą na połączenie podaży z popytem mógłby być liczący około 1 000 km Baltic Sea Hydrogen Collector, o ile osiągnie skalę zapewniającą ekonomicznie uzasadniony poziom przesyłu. Regionalnego podejścia wymaga również CCUS, ponieważ źródła emisji z hutnictwa, cementowni, chemii, rafinerii i energetyki są rozproszone. Przy wolumenie 2,5 mln ton CO₂ rocznie transport statkami z Gdańska do Morza Północnego może konkurować kosztowo ze składowaniem na Bałtyku, lecz przy skali hubu wynoszącej 20 mln ton rocznie bałtyckie rurociągi stają się wyraźnie tańsze. Kluczowym ograniczeniem pozostaje dostępność magazynów: region nie dysponuje dużą liczbą wyeksploatowanych złóż, dlatego potrzebuje konkurencyjnych kosztowo struktur solankowych oraz wspólnego planowania infrastruktury.

Bałtyk może stać się motorem zmian

Wnioski z raportu pokazują, że region dysponuje zasobami, kompetencjami i zapleczem infrastrukturalnym potrzebnymi do odegrania strategicznej roli w europejskiej transformacji energetycznej. Warunkiem wykorzystania tej szansy jest jednak ściślejsza współpraca państw, skoordynowany rozwój infrastruktury oraz sprawna realizacja inwestycji w offshore wind, wodór i CCUS.

Cały raport dostępny pod tym linkiem.

Strategia Zrównoważonego Rozwoju GK Enea do 2035 roku wyznacza kierunki transformacji środowiskowej, społecznej i zarządczej, wpisując się w strategię biznesową Grupy. ESG stanowi ważny element modelu zarządzania Grupy, odzwierciedlony w przyjętych politykach, celach i procesach raportowania.

Strategia Zrównoważonego Rozwoju GK Enea do 2035 roku (Strategia ESG) jest ściśle powiązana z opublikowaną w listopadzie 2024 roku biznesową Strategią Rozwoju GK Enea do 2035 roku. Realizacja określonych w niej kierunków pozwoli Grupie na transformację zmierzającą do zwiększenia produkcji zielonej i niskoemisyjnej energii. Przyczyni się również do zmiany Enei w niezawodny i nowoczesny koncern energetyczny w ciągu dziesięciu lat. Grupa konsekwentnie będzie zwiększać udział energii z OZE i gazu w swoim miksie wytwórczym, osiągając udział w całkowitej produkcji energii elektrycznej w Polsce w 2035 r. na poziomie ponad 15%. W 2035 r. moc zainstalowana OZE wzrośnie dziesięciokrotnie do poziomu 4,9 GW. Wdrożenie założeń strategii zmniejszy emisyjność Grupy o 64% w 2035 r. Długofalową ambicją Enei jest osiągnięcie neutralności klimatycznej.

Strategia ESG wyznacza długoterminowe cele firmy uwzględniając aspekty środowiskowe (Environmental), społeczne (Social) i zarządcze (Governance). Ma na celu prowadzenie działalności w sposób zrównoważony w kontekście środowiskowym i społecznym, przy zapewnieniu wysokich standardów etycznych w zarządzaniu.

Opracowanie Strategii Zrównoważonego Rozwoju GK Enea poprzedziła szeroka analiza zarówno otoczenia zewnętrznego, jak i wewnętrznego. W jej ramach uwzględniono obowiązujące regulacje i najważniejsze trendy branżowe, przeprowadzono porównanie działań konkurencji, odniesiono się do Strategii Rozwoju oraz wyników analizy podwójnej istotności, włączając w proces także punkt widzenia pracowników Grupy.

Strategia Zrównoważonego Rozwoju GK Enea do 2035 opiera się na czterech filarach:

  • Energia z poszanowaniem klimatu – przyspieszenie dekarbonizacji, rozwój OZE i magazynów energii.
  • Natura dla przyszłych pokoleń – działania na rzecz zmniejszenia zanieczyszczeń i gospodarki o obiegu zamkniętym oraz ochrony zasobów wodnych i bioróżnorodności.
  • Efektywna współpraca dla wzmacniania relacji – inwestycje w pracowników własnych, bezpieczeństwo pracy i odpowiedzialny łańcuch dostaw.
  • Aktywny partner dla społeczności – współpraca z klientami i społecznościami lokalnymi w duchu transformacji energetycznej.

Strategia ESG obejmuje 16 celów strategicznych, 24 inicjatywy i 20 jasno określonych wskaźników do mierzenia postępu w latach 2025–2035.

Realizacja Strategii Zrównoważonego Rozwoju GK Enea do 2035 roku jest ściśle powiązana ze Strategią Rozwoju GK Enea do 2035 roku i będzie finansowana w ramach środków zaplanowanych na realizację Strategii Rozwoju GK Enea. Grupa szacuje poniesienie łącznych nakładów inwestycyjnych w wysokości około 107,5 mld zł na realizację strategii do 2035 roku. Najwięcej na rozwój OZE, źródeł gazowych, magazynów energii i w obszarze dystrybucji. Wdrożenie zaplanowanych działań pozwoli Enei znacząco obniżyć emisyjność, zwiększyć udział energii odnawialnej i wzmocnić partnerstwa z kluczowymi interesariuszami. Realizacja tych przedsięwzięć będzie istotnym krokiem w kierunku osiągnięcia neutralności klimatycznej oraz umocnienia pozycji Enei jako odpowiedzialnego lidera sektora energetycznego w Polsce.

Cała strategia do przeczytania tutaj.

Jeszcze kilka lat temu kryzysy wizerunkowe rozwijały się stopniowo. Dzisiaj wystarczy już kilka minut, aby negatywne komentarze dotarły do potencjalnych pracowników, klientów czy partnerów biznesowych. Rozwój sztucznej inteligencji, automatyzacji oraz anonimowości w sieci sprawił, że reputacja przedsiębiorstw stała się jednym z najbardziej narażonych zasobów biznesu.

Właśnie na tym temacie skupi się panel ”Cyfrowy haracz czy ochrona wizerunku? Etyka, algorytmy i walka o reputację biznesu w sieci.” w ramach ścieżki Nasz Nowy Świat podczas Europejskiego Forum Nowych Idei 2026 w Sopocie. W dyskusji udział wezmą przedstawiciele biznesu, prawa oraz administracji publicznej, a głos zabierze Katarzyna Leder Salgueiro, adwokat reprezentująca Eko Cykl Organizacja Odzysku Opakowań S.A.

Firma na celowniku internetu

W dobie cyfryzacji utrata zaufania klientów budowanego latami, może nastąpić w ciągu kilku godzin. Internetowe opinie odgrywają obecnie istotną rolę w kształtowaniu decyzji klientów, jednak anonimowe komentarze, fałszywe oskarżenia i manipulowanie faktami coraz częściej stają się faktycznym problemem przedsiębiorców.

Dodatkowym wyzwaniem jest powszechny dostęp do narzędzi opierających się na sztucznej inteligencji. Generowanie wielu komentarzy, opinii i wpisów nigdy nie było tak proste i szybkie. Powoduje to, że firmy niekiedy muszą mierzyć się z falami treści, których pochodzenie trudno jest zweryfikować.

Gdzie przebiega granica między transparentnością a nadużyciem?

Celem portali z opiniami miało być zwiększanie przejrzystości rynku i umożliwienie wymiany doświadczeń pomiędzy internautami. W praktyce coraz częściej pojawiają się pytania o odpowiedzialność platform za publikowane treści oraz o modele oparte na zarządzaniu reputacją firm.

Wielu przedsiębiorców zwraca uwagę na sytuacje, w których niezweryfikowane komentarze pozostają publicznie dostępne przez długi czas, wywierając wpływ na postrzeganie marki. Równocześnie firmy dostają oferty dodatkowych, płatnych usług związanych z moderacją wpisów.

Coraz częściej rodzi to pytania o etyczne granice funkcjonowania tego typu portali internetowych.

Wolność słowa nie może oznaczać bezkarności

Jednym z największych wyzwań pozostaje określenie granicy pomiędzy wolnością wypowiedzi a nadużyciem i hejtem.

Pracownicy i klienci powinni mieć możliwość dzielenia się swoimi rzeczywistymi doświadczeniami. Przedsiębiorcy z kolei mają prawo do ochrony swojego wizerunku przed fałszywymi oskarżeniami i pomówieniami wymierzanymi w reputację firmy.

Potrzebne jest wypracowanie rozwiązań, które pozwolą skutecznie identyfikować i eliminować szkodliwe treści, bez ograniczania uczciwej krytyki.

Eko Cykl w debacie o odpowiedzialności w sieci

W gronie prelegentów znajdzie się Katarzyna Leder Salgueiro, adwokat reprezentująca grupę Eko Cykl, a jej udział w dyskusji będzie okazją do przedstawienia perspektywy przedsiębiorców, którzy aktywnie walczą z anonimowym hejtem w internecie.

Panel będzie analizą obecnych problemów, ale także okazją do dyskusji o budowaniu bezpiecznego środowiska, w którym przedsiębiorcy mogą skutecznie chronić swoją reputację.


Aktywność fizyczna przestaje być wyłącznie kwestią stylu życia. W obliczu zmian demograficznych, rosnących wyzwań i kosztów po stronie ochrony zdrowia oraz rynku pracy coraz wyraźniej staje się elementem debaty o przyszłości. Jak sprawić, żeby więcej osób mogło i chciało prowadzić aktywny styl życia? I jaką rolę mogą w tym procesie odgrywać pracodawcy, szkoły, samorządy i państwo?

Nie tylko zdrowie. Ruch ma znaczenie dla gospodarki

Aktywność fizyczna bywa postrzegana jako sprawa indywidualna. Ktoś chodzi na siłownię, jeździ na rowerze albo pływa, bo chce zadbać o kondycję czy samopoczucie. Tymczasem skala wyzwań zdrowotnych i demograficznych sprawia, że coraz trudniej traktować ruch wyłącznie jako prywatny wybór.

Polska mierzy się jednocześnie ze zmianami demograficznymi i rosnącymi wyzwaniami zdrowotnymi. Według Polskiego Instytutu Ekonomicznego przy utrzymaniu obecnych trendów demograficznych liczba pracowników w Polsce może do 2035 r. zmniejszyć się o niemal 2,1 mln, czyli o 12,6 proc. obecnego zatrudnienia.[1]

Problem jest jednak szerszy niż sama demografia. Już dziś część potencjału rynku pracy jest czasowo lub długotrwale niedostępna z powodów zdrowotnych.

W 2025 roku w Polsce odnotowano z tytułu choroby własnej 24,2 mln zaświadczeń lekarskich  na łączną liczbę 277,6 mln dni absencji chorobowej. Ponad 1,2 mln zwolnień lekarskich z powodu własnej choroby trwało co najmniej 31 dni. [2]

Aktywność fizyczna nie rozwiąże problemu demograficznego. Starzenie się społeczeństwa sprawia jednak, że coraz większego znaczenia nabiera pojęcie lat życia w zdrowiu. Ruch jest natomiast jednym z podstawowych elementów profilaktyki, który ogranicza czynniki ryzyka związane z pogarszaniem się zdrowia i sprawności.

Firmy tworzą środowisko pracy sprzyjające aktywności

Firmy zauważają potencjał aktywności. Według Raportu Płacowego Hays Poland 2026 karta sportowa jest najczęściej oferowanym benefitem w kraju – udostępnia ją 71 proc. spośród blisko 1100 badanych organizacji. Wyprzedza ona m.in. ubezpieczenie na życie i prywatną opiekę medyczną.

Kartą sportową obecną na rynku od ponad 20 lat jest Program MultiSport, rozwijany przez Benefit Systems. Ułatwia on dostęp do szerokiej oferty obiektów i aktywności sportowych, pozwalając dopasować ruch do własnego stylu życia, preferencji i możliwości. Wyniki badan wskazują, że dostęp, wybór i wygoda mogą być ważnymi elementami sprzyjającymi aktywności.

Regularną aktywność fizyczną podejmuje 48 proc. Polaków, podczas gdy wśród użytkowników MultiSport odsetek ten wynosi 84 proc – wynika z danych MultiSport Index 2025. Jednocześnie 97 proc. pracujących Polaków dostrzega pozytywny wpływ różnorodnej aktywności fizycznej na zdrowie psychofizyczne, a 80 proc. uważa, że wpływa ona pozytywnie na wykonywanie obowiązków zawodowych.

Jeżeli aktywność fizyczna jest elementem profilaktyki, wspiera utrzymanie zdrowia i sprawności, a także wspiera potencjał pracowników,  działania na rzecz ruchu można postrzegać jako element szerszej strategii organizacji.

Dla przedsiębiorstwa liczy się również wymiar ekonomiczny. Każdy dzień nieobecności pracownika oznacza koszt organizacyjny, a przy dużej skali absencji problem dotyczy całej gospodarki.

Co daje większa aktywność?

Analiza Instytutu Badań Strukturalnych przygotowana na zlecenie Benefit Systems pokazuje potencjalną skalę korzyści. W jednym ze scenariuszy założono, że połowa osób obecnie nieaktywnych fizycznie zaczyna spełniać rekomendacje WHO dotyczące aktywności.

W takiej symulacji potencjalne korzyści obejmują 1,9 mld zł oszczędności rocznie z tytułu zmniejszonych kosztów absencji chorobowej, 14,6 mln mniej dni na zwolnieniach w skali roku oraz 127 tys. dodatkowych osób pracujących.

Model wskazuje również na potencjalne korzyści dla systemu ochrony zdrowia – 359 mln zł niższych kosztów rocznie.

Młode pokolenie wchodzi w życie z deficytem aktywności

Problem niskiego poziomu aktywności fizycznej dotyczy także dzieci. Według badania Global Matrix w Polsce zaledwie 17 proc. dzieci podejmuje co najmniej godzinę aktywności każdego dnia, zalecaną przez WHO w celu utrzymania prawidłowego zdrowia i rozwoju dzieci.  W efekcie, jak podaje analiza WF z AWF 94 proc. polskich uczniów nie ma wystarczających kompetencji ruchowych, a blisko 9 na 10 uczniów nie potrafi poprawnie skakać na skakance (89 proc.).

Jednym z elementów, który ma znaczący wpływ na aktywność fizyczną dzieci jest technologia. 2,6 mln polskich dzieci w wieku od 7 do 14 lat spędza w sieci prawie 4,5 godziny każdego dnia.[3]

Kluczowe znaczenie ma to, co technologia (nadmierny screen time) wypiera z codziennego życia i jak staje w kontrze do biologicznych potrzeb  młodych ludzi. W badaniu unijnego Eurobarometru 21 proc. dzieci wskazało brak czasu na hobby, 19 proc. brak aktywności fizycznej, a tyle samo – brak czasu na spotkania z przyjaciółmi w świecie offline. Jedna trzecia nastolatków doświadczała w ostatnim miesiącu m.in. bólów głowy, zmęczenia lub trudności z koncentracją. Wśród intensywnych użytkowników ekranów częściej pojawiały się także problemy ze snem i zmęczenie.[4] Oprócz ograniczenia czasu ekranowego dzieci potrzebują dziś zdrowej alternatywy, którą może i powinien być ruch, wspierający dobrostan psychofizyczny dzieci.

Potrzebne są rozwiązania systemowe

Benefit Systems od lat rozwija rozwiązania, których celem jest zwiększanie dostępu do aktywności fizycznej – od programu MultiSport, przez własną sieć klubów fitness, po działania społeczne Fundacji MultiSport.

Podczas tegorocznego Europejskiego Forum Nowych Idei, w ścieżce tematycznej Nasz Nowy Człowiek, skupimy się na połączeniu perspektywy wyzwań zdrowotnych, rynku pracy, gospodarki z wątkiem aktywności fizycznej w systemowym podejściu.

Przedstawiciele Benefit Systems wezmą udział w debatach:

  • Zdrowie w ruchu. Jak aktywność fizyczna wzmacnia społeczeństwo, system ochrony zdrowia i gospodarkę?
  • Ekrany, emocje, edukacja: jak zadbać o dobrostan psychiczny dzieci i młodzieży?

To rozmowy, które pokazują dwa etapy tego samego wyzwania: jak budować kapitał zdrowia przez całe życie – od zdrowego dorastania po aktywność i sprawność w wieku produkcyjnym.

Ostatecznie pytanie nie brzmi więc tylko, jak zachęcić ludzi do większej aktywności. Chodzi o to, jak wspólnie stworzyć warunki, w których zdrowy i aktywny wybór staje się łatwiejszym wyborem – dla dziecka, rodzica i pracownika.

Bo ruch nie jest wyłącznie sprawą jednostki. To także element zdrowia publicznego, jakości życia, potencjału rynku pracy i przyszłości gospodarki.

Autor: Benefit Systems

[1] PIE, Konsekwencje zmian demograficznych dla podaży pracy w Polsce, październik 2024, Podaz-pracy.pdf

[2] ZUS, Raport Absencja chorobowa w 2025 r. Raport o absencji chorobowej

[3] „Internet dzieci 2026”, m.in. Instytut Cyfrowego Obywatelstwa

[4]  Eurobarometr Komisji Europejskiej z czerwca 2026 r., przeprowadzonego na próbie ponad 26 tys. nastolatków w wieku 13–18 lat i blisko 13 tys. rodziców ze wszystkich krajów UE. https://eu-for-children.europa.eu/activities-news/latest/eurobarometer-survey-on-teens-screen-use-and-mental-health_en

15 października, podczas Europejskiego Forum Nowych Idei w Sopocie, premierę będzie miała publikacja „Focus on Pomerania: Sektor Obronny”. Rozmawiamy z Tomaszem Grabowskim, zastępcą dyrektora Invest in Pomerania w Agencji Rozwoju Pomorza, która za nią odpowiada.

Dlaczego taka instytucja jak Agencja Rozwoju Pomorza zajęła się obronnością?
Przez 30 lat działalności Agencji, w tym 15 lat działalności inicjatywy Invest in Pomerania, która ma na celu przyciąganie bezpośrednich inwestycji zagranicznych na Pomorze, dopiero teraz obserwujemy wzrost zapytań inwestycyjnych właśnie z tego obszaru. Stąd nasze zainteresowanie i publikacja, która pozwoliła nam poznać bliżej firmy zajmujące się obronnością i ludzi, którzy stoją za ich sukcesami. A te są naprawdę imponujące. Tak jak napisaliśmy we wstępie naszej publikacji, interesowało nas kto już działa na Pomorzu, jakich inwestorów możemy jeszcze pozyskać i jak możemy wykorzystać potencjał całego regionu dla polskich Sił Zbrojnych.

Jaki jest udział regionu w modernizacji armii?
Duży i rosnący. W Gdyni, w PGZ Stoczni Wojennej, powstają fregaty Miecznik, program wart około 15 mld zł, a pomorskie stocznie budują także niszczyciele min Kormoran II i okręt ratowniczy Ratownik. Wokół tych programów, obsługiwanych przez duże firmy, z wieloletnim doświadczeniem, powstaje cały ekosystem mniejszych, które specjalizują się w bardzo wąskich, ale istotnych, dziedzinach. Poza tym trzeba zaznaczyć, że udział regionu, to także strategiczne położenie portów w Gdańsku i Gdyni, przez które trafia do Polski kolejne uzbrojenie, takie jak koreańskie czołgi K2.

Raport mocno akcentuje także znaczenie energetyki. Dlaczego?
Bo to dziś pierwszy temat w rozmowach z inwestorami. W lipcu do sieci popłynął pierwszy prąd z bałtyckich farm wiatrowych, a budowane są kolejne, do końca dekady będziemy mieć prawie 6 GW. Do tego wiatraki na lądzie i elektrownia jądrowa w Lubiatowie-Kopalinie o planowanej mocy 3,75 GW, z pierwszym blokiem w 2036 roku. Pomorze, przez dekady importer netto prądu, po raz pierwszy w historii stanie się jego eksporterem. Zależy nam, by jak najwięcej taniej, bezemisyjnej, zielonej energii zużywać tutaj, na miejscu, w przemyśle high-tech, czy dual-use.

Co to oznacza?
Oznacza to, że na Pomorzu jest razem to, czego gdzie indziej trzeba szukać osobno: mamy energię z morza, a w przyszłości także z atomu, głębokowodne porty, stocznie budujące dla Marynarki Wojennej, fabryki elektroniki, silny sektor IT i usług dla biznesu, biura R&D największych globalnych korporacji oraz uczelnie techniczne kształcące kadry dla tych branż. Kompetencje zdobywane przy projektach obronnych przenikają do cywilnych i odwrotnie. Drugiego takiego zestawu w Polsce może nie być. Nasze opracowanie pokazuje to na liczbach i konkretnych firmach.

W dniach 14–16 października w Sopocie odbędzie się 15. edycja Europejskiego Forum Nowych Idei, organizowanego przez Konfederację Lewiatan wraz z miastem Sopot i BusinessEurope. Uczestnicy, paneliści i goście specjalni wspólnie poszukają odpowiedzi na pytanie, jak odnaleźć się w świecie, w którym zmiana stała się normą. Porozmawiamy o nowym układzie sił między mocarstwami, odzyskaniu konkurencyjności przez Europę czy transformacji cyfrowej i energetycznej. Forum otworzy debata o wartościach, a zamknie wystąpienie premiera Donalda Tuska.

Program tegorocznej edycji opiera się na czterech ścieżkach tematycznych: Nasz Nowy Świat, Nasza Nowa Europa, Nasza Nowa Polska i Nasz Nowy Człowiek. Spośród wątków geopolitycznych wybrzmią, między innymi miejsce Europy w rozgrywce między USA, Chinami i Rosją oraz rosnące znaczenie Chin, Indii i globalnego Południa. Jednym z kluczowych tematów będzie także przyszłość Ukrainy, w tym odbudowa i rola europejskiego biznesu. Omówione zostaną także kwestie europejskiej gospodarki, finansowania obronności, energetyki, AI, przemysłu, zdrowia publicznego czy edukacji.

Oprócz premiera Donalda Tuska, do Sopotu przyjadą także inni przedstawiciele rządu, wicepremierzy Krzysztof Gawkowski – minister cyfryzacji – oraz Władysław Kosiniak-Kamysz – minister obrony narodowej, a także Wojciech Balczun, minister aktywów państwowych, Marta Cienkowska, ministra kultury, Paulina Hennig-Kloska, ministra klimatu i środowiska, Dariusz Klimczak, minister infrastruktury, Miłosz Motyka, minister energii, Barbara Nowacka, ministra edukacji, Jolanta Sobierańska-Grenda, ministra zdrowia oraz Waldemar Żurek, minister sprawiedliwości.

Gośćmi Forum będą również byli szefowie rządów Nowej Zelandii, Włoch czy Austrii, a obok nich przedstawiciele instytucji europejskich: Komisji Europejskiej, Europejskiego Banku Inwestycyjnego, Parlamentu Europejskiego i Europejskiego Komitetu Ekonomiczno-Społecznego. O charakterystycznej dla EFNI interdyscyplinarności świadczy różnorodność nazwisk z bardzo różnych światów: kard. Grzegorz Ryś, literaturoznawca i autor prof. Michał Rusinek, historyk i politolog prof. Antoni Dudek, futurolożka prof. Aleksandra Przegalińska czy sportsmenka Aleksandra Mirosław, mistrzyni olimpijska we wspinaczce.

Program Forum uzupełniają również bardziej kameralne rozmowy w formule EFNI Talks, a także wykłady i spotkania z autorami książek. Zaprezentowane zostaną nowe raporty i badania, od analiz gospodarczych po sondaże opinii. Dopełnieniem każdego dnia są Rozmowy Nocnych Marków: wieczorne, mniej oficjalne spotkania, m.in. z udziałem pisarzy, polityków i artystów.

EFNI od 15 lat jest platformą dialogu biznesu, nauki, kultury czy administracji publicznej. Dzięki szerokiemu przekrojowi tematów oraz punktów widzenia puentą Forum są rekomendacje przekazywane na ręce rządu.

Europejskie Forum Nowych Idei
#CoBędzieJutro
Sopot, hotel RadissonBlu
14-16 października 2026

Jakiej przyszłości chcą młodzi ludzie? Co sprawia, że czują się współtwórcami życia społecznego? Jak szkoły, samorządy, instytucje publiczne i media mogą budować z nimi relacje oparte na zaufaniu? Wokół tych pytań fundacja Centrum Innowacyjnej Edukacji zorganizowała cykl debat „Youth Voice Poland 2026: Czy ktoś nas słucha?”. Jego celem było stworzenie przestrzeni, w której głos młodego pokolenia staje się punktem wyjścia do rozmowy o konkretnych zmianach.

Cykl objął cztery miasta: Warszawę, gdzie spotkanie odbyło się 22 września, Kraków — 28 września, Białystok — 2 października oraz Gdańsk — 5 października 2026 roku. Do udziału zaproszono 150 osób w wieku 16–24 lata, a także ekspertów, naukowców i dziennikarzy. Projekt realizowany we współpracy z organizacjami społecznymi, samorządami i partnerami biznesowymi połączył dwie perspektywy: wpływ młodzieży na życie publiczne oraz rolę środowiska cyfrowego w kształtowaniu postaw obywatelskich.

Punktem wyjścia były wyniki raportu Fundacji CBOS „Młodzież 2025”. Aż 46% uczniów ostatnich klas szkół ponadpodstawowych oceniało, że sytuacja w Polsce zmierza w złym kierunku, a jedynie 10% postrzegało kierunek zmian pozytywnie. Jednocześnie 32% badanych nie potrafiło ocenić funkcjonowania demokracji w Polsce, a tylko 26% wskazywało partię, która była im najbliższa. Dane te otworzyły rozmowę o zaufaniu, poczuciu sprawczości i warunkach sprzyjających zaangażowaniu młodych w sprawy wspólne.

W Krakowie i Białymstoku osią debat było pytanie o to, jak budować instytucje, które słuchają młodzieży i umożliwiają jej współdecydowanie. Rozmowy dotyczyły szkoły, samorządu i administracji publicznej oraz możliwości działania na poziomie lokalnym, regionalnym i krajowym. Ważnym zagadnieniem było przejście od zapraszania młodych do wyrażania opinii do tworzenia warunków, w których ich udział może przekładać się na decyzje.

Warszawa i Gdańsk skoncentrowały się na komunikacji i odpowiedzialności w świecie cyfrowym. Media społecznościowe są przestrzenią poznawania świata, poszukiwania autorytetów i kształtowania poglądów. Według raportu „Młodzież 2025” aż 40% badanych uczniów nie potrafiło określić swoich poglądów na osi lewica–centrum–prawica, wobec 13% dorosłych. Ta różnica stała się punktem wyjścia do pytań o język komunikacji publicznej, wiarygodność informacji i sposoby docierania do młodego pokolenia.

Tematyka spotkań obejmowała odpowiedzialność platform cyfrowych, twórców internetowych, mediów i instytucji publicznych za jakość debaty. Istotne miejsce zajęła również rola szkół i uczelni w rozwijaniu krytycznego myślenia, samodzielnej oceny źródeł oraz odporności na przekazy wzmacniające polaryzację.

Podczas debaty warszawskiej młodzi uczestnicy i uczestniczki sformułowali konkretne oczekiwania dotyczące relacji i wpływu na swoje otoczenie. Jedna z rekomendacji wskazuje na potrzebę otwarcia szkoły na życie społeczne młodzieży: „Chcemy, by szkoła była miejscem spotkania społecznego, gdzie możemy budować relacje również po lekcjach i”. To postulat do szkół, by zapewniały przestrzeń do wspólnego spędzania czasu, rozwijania inicjatyw i budowania więzi.

Inna rekomendacja dotyczy jakości dialogu z osobami podejmującymi decyzje: „Jeśli decydenci proszą nas o opinię, chcemy, by szczerze wzięli ją pod uwagę i informowali nas, co uwzględnią, a czego nie i dlaczego”. Młodzi oczekują uważnego rozpatrzenia ich propozycji oraz informacji zwrotnej, która pozwala zrozumieć podjęte decyzje. Tak rozumiana konsultacja buduje zaufanie i wzmacnia przekonanie, że zaangażowanie młodzieży ma sens.

Raport „Youth Voice Poland 2026: Czy ktoś nas słucha?” zbiera wnioski z czterech debat oraz wypracowane podczas nich rekomendacje. Jego zakres odpowiada dwóm głównym obszarom cyklu: budowaniu zaufania i sprawczości młodzieży oraz tworzeniu wiarygodnej, angażującej komunikacji w przestrzeni publicznej i cyfrowej. Rekomendacje są skierowane do szkół, samorządów, administracji krajowej, mediów i platform cyfrowych — podmiotów, które wpływają na codzienne doświadczenia młodych ludzi i ich możliwości uczestnictwa w życiu społecznym.

Publikacja ma przenieść rozmowę z sal debat do środowisk, w których zapadają decyzje. Jej prezentację zaplanowano Europejskim Forum Nowych Idei w Sopocie oraz w Parlamencie Europejskim podczas New Education Forum 18-19 listopada br, aby perspektywa młodych uczestników i uczestniczek mogła wybrzmieć także na poziomie europejskim.

„Dla młodych ludzi TikTok jest dziś nie tylko miejscem rozrywki, ale również przestrzenią ekspresji, zdobywania wiedzy i udziału w rozmowie o świecie. Coraz częściej znajdują tu informacje o sprawach społecznych i bieżących wydarzeniach. Zależy nam, by tworzyć odpowiednie do tego środowisko: wiarygodne, bezpieczne i zapraszające co z kolei pozwoli, by głos młodych był słyszalny szerzej, nie tylko online. Cieszymy się, że możemy wspierać Fundację Centrum Innowacyjnej Edukacji w realizacji projektu „Youth Voice Poland 2026”, który wsłuchuje się w głos młodzieży, przekłada ich postulaty na konkretne rekomendacje i przenosi je do miejsc, w których zapadają decyzje” – mówi Łukasz Gabler odpowiadający w TikToku za politykę publiczną w regionie CEE.

Wsparcie TikToka dla inicjatywy wpisuje się w potrzebę rozwijania świadomego uczestnictwa młodych ludzi w życiu społecznym oraz dialogu o odpowiedzialności platform cyfrowych. Debaty i rekomendacje tworzą przestrzeń do lepszego poznania potrzeb młodego pokolenia i wspólnego poszukiwania sposobów wzmacniania krytycznego myślenia oraz wiarygodnej komunikacji.

„Interesuje nas to, co młodzież myśli o swojej przyszłości, o Polsce i o instytucjach” — mówi Joanna Bochniarz, prezeska Fundacji Centrum Innowacyjnej Edukacji. Tę intencję odzwierciedla cały cykl: stworzyć przestrzeń do uważnego słuchania i wspólnego poszukiwania rozwiązań, które wzmacniają udział młodego pokolenia w kształtowaniu przyszłości.


Modyfikacja systemu rozszerzonej odpowiedzialność producenta jest w Polsce potrzebna. Co do tego zgadzają się właściwie wszystkie strony dyskusji. Jednak przygotowany przez MKiŚ projekt ustawy o opakowaniach i odpadach opakowaniowych UC100 nie porządkuje systemu, tylko całkowicie go likwiduje proponując w zamian eksperyment centralizacyjny, który w żadnym innym kraju się nie sprawdził.

15 października o 11.30 podczas Europejskiego Forum Nowych Idei odbędzie się debata “Rynek opakowań pod lupą: czy nacjonalizacja sektora rozwiąże problem odpadów?”, której organizatorem jest Eko Cykl Organizacja Odzysku Opakowań S.A.

“Krytycznie oceniany” to mało powiedziane

O projekcie UC100 do niedawna jeszcze mówiło się, że nie zostanie przyjęty przez rząd ze względu na krytyczne uwagi ze strony niektórych resortów (w tym poważne zastrzeżenia Ministerstwa Rolnictwa i Rozwoju Wsi oraz sprzeciw Urzędu Ochrony Konkurencji i Konsumentów). Tymczasem niespodziewanie kolejna jego wersja pojawiła się na stronach Rządowego Centrum Legislacji, co oznacza, że nadal jest procedowany. To może sugerować, że mamy do czynienia z projektem politycznym, a nie ekologicznym.

Głównym zamysłem projektu jest centralna rola Narodowego Funduszu Ochrony Środowiska i Gospodarki Wodnej (NFOŚiGW) w przepływie środków pochodzących od producentów. Dotychczasowy system oparty na konkurujących ze sobą organizacjach odzysku opakowań ma zostać całkowicie zlikwidowany. Resort nie wycofuje się z tego pomysłu, mimo że właśnie teraz analogiczny, scentralizowany system na Węgrzech całkowicie się skompromitował. Zniknąć ma ponadto – wbrew wymogom przepisów UE –  dzisiejszy obowiązek uzyskania wskazanego poziomu recyklingu. Zamiast tego przedsiębiorcy wprowadzający produkty w opakowaniach będą ponosili opłatę opakowaniową – niezależną od ich starań na rzecz recyklingu, ustalaną odgórnie rozporządzeniem przez Ministerstwo Klimatu i Środowiska. Z prognoz resortu wynika, że w ciągu najbliższych lat suma kosztów ponoszonych przez producentów na system ROP wzrośnie z dzisiejszych ok. 1,5 mld zł do ponad 5 mld.

Taki pomysł na kształt ROP wzbudził gwałtowny sprzeciw wielu środowisk.

“Eksperci wskazują, że ekonomicznie taki model nie ma sensu. Likwidując konkurencję między podmiotami rynkowymi (organizacjami odzysku) zlikwidowalibyśmy bodziec do efektywności kosztowej. Z kolei przedsiębiorcy, którzy dziś mogą uniknąć opłaty produktowej realizując recykling na wymaganym poziomie, zostaliby obciążeni gwarantowaną opłatą, co sprawi że zniknie po ich stronie motywacja do recyklingu” – mówi dr Katarzyna Michniewska, Prezes Eko Cykl Organizacja Odzysku Opakowań S.A.

Kolejne obawy wiążą się z efektywnością gospodarowania tak wielkimi środkami przez jedną centralną instytucję, czyli NFOŚiGW, biorąc np. pod uwagę, jak wiele problemów Fundusz miał z realizacją innych ogólnopolskich programów np. Czyste Powietrze.

W czerwcu 2026 r. Instytut Finansów Publicznych (IFP) opublikował raport „Ekonomiczne skutki reformy systemu zagospodarowania odpadów opakowaniowych wg rządowego projektu UC100”. Autorzy porównali funkcjonowanie systemów w państwach UE i wskazali, że w krajach posiadających scentralizowanego państwowego operatora – w analizie wymieniono Chorwację, Danię i Węgry – wyniki recyklingu części materiałów były statystycznie niższe niż w pozostałych analizowanych państwach. Na tej podstawie IFP kwestionuje założenie, że przejęcie kluczowej roli przez państwowego operatora pozwoli utrzymać skuteczność systemu. Raport przywołuje argument, że tak zasadnicza zmiana modelu wymaga mocnych dowodów, że nowa konstrukcja będzie skuteczniejsza od dotychczasowej. Tymczasem – według IFP – takiego wykazania w uzasadnieniu UC100 i ocenie skutków regulacji zabrakło.

Ze środowisk eksperckich płyną liczne głosy, że wprowadzane przez resort klimatu zmiany w recyklingu czy system kaucyjny nie zostały oparte na jakichkolwiek rzetelnych badaniach i analizach. A takie analizy powinny być wykonane nie tylko przed wdrożeniem programu, ale również powinny służyć do weryfikacji i ewentualnych zmian już w czasie jego trwania.

“Niestety można powiedziedzieć, że wszystko dzieje się po omacku i według przeczucia, a to w 21. gospodarce światowej nie wystarczy” – mówi Prezes Eko Cyklu.

Szczególnie istotne wydaje się to, że nawet w samym rządzie nie ma zgody co do przyjętego kierunku działań. Ministerstwa Rolnictwa i Rozwoju Wsi podkreśla, że sektor rolno-spożywczy odpowiada za około 60 proc. opakowań wprowadzanych na polski rynek. Oznacza to, że właśnie producenci żywności mogą ponieść bardzo dużą część kosztów nowego systemu. Co przełoży się automatycznie na wzrost cen żywności nawet o ok. 20% – element ten będzie inflacjogenny i może przyczynić się do pogorszenia ogólnego stanu gospodarki.

Jak będą liczone i dzielone pieniądze?

W procesie opiniowania projektu pojawiło się również wiele pytań o zasady przyznawania środków gminom oraz przedsiębiorstwom zajmującym się odbiorem od mieszkańców i zagospodarowaniem odpadów komunalnych. Przykładem jest wspólne stanowisko Izby Branży Komunalnej oraz Polskiej Izby Gospodarki Odpadami, wyrażające obawy, że w ustawie nie ma precyzyjnych zasad ani dotyczących ustalania rzeczywistych kosztów systemu, ani podziału środków czy powiązania wysokości dotacji z rzeczywiście poniesionymi i uzasadnionymi kosztami. Tymczasem koszty zagospodarowania odpadów różnią się drastycznie w zależności od województwa, co w projekcie ustawy i jego uzasadnieniu nie jest uwzględnione.

Organizacje zwracały uwagę, że istotne elementy funkcjonowania systemu miałyby być ustalone dopiero później za pomocą rozporządzeń, o których nie decyduje już Parlament, a li tylko samodzielnie minister klimatu i środowiska. Zarzuty te pojawiły się również w interpelacjach poselskich dotyczących projektu.

“Tak nie powinno się konstruować prawa. Nie może być tak, że system może nakładać wielomiliardowe obowiązki finansowe, a jednocześnie część zasad określających, jak pieniądze będą kalkulowane i wydawane, nie wynika bezpośrednio z samej ustawy. Tym bardziej jest to groźne, jeśli brakuje kluczowych danych statystycznych, niezbędnych do podejmowania prawidłowych decyzji” – wyjaśnia dr Michniewska.

Ponad 1700 uwag to sygnał, którego nie można ignorować

Ministerstwo Klimatu i Środowiska informowało, że w ramach konsultacji, opiniowania i uzgodnień projektu zgłoszono ponad 1700 uwag, z czego około 1500 miało charakter unikalny. Duża liczba uwag nie dowodzi wprawdzie sama w sobie, że projekt jest wadliwy.

Jednak gdy podobne problemy wskazują jednocześnie producenci, przedsiębiorcy odpadowi, eksperci ekonomiczni oraz inny resort rządu, trudno uznać krytykę za nieuzasadnioną.

Punktem wyjścia dla wielu krytycznych opinii jest to, że MKiŚ forsuje likwidację obecnego systemu, nie wykazując że jest on nieefektywny. Polska co do zasady szczyci się wysokimi poziomami recyklingu i czystością przestrzeni publicznej. Co ważne, znaczna część spółek zajmujących się gospodarką odpadami jest w bardzo dobrej kondycji finansowej i przynosi zyski. Poziom recyklingu odpadów opakowaniowych w Polsce wzrósł z 26,3 proc. w 2003 r. do 67,4 proc. w 2023 r. Likwidacja systemu budzi więc zdziwienie. Występujące drobne problemy w gospodarce odpadami komunalnymi nie powinny automatycznie stanowić argumentu za uznaniem systemu zagospodarowania odpadów opakowaniowych za niewydolny. Już samo to wystarczyłoby, żeby odrzucić propozycję tak daleko rujnującą istniejące, wypracowane przez lata i dobrze działające mechanizmy.

Istotnym kontekstem jest też to, że NFOŚiGW dysponuje ogromnymi środkami na inwestycje i podkreśla wręcz, że wciąż zbyt mało wniosków wpływa w porównaniu do możliwości dotowania przedsięwzięć w tym zakresie. Możliwe jest więc usprawnianie obecnego systemu, który w zasadniczych sprawach okazuje się skuteczny.

“Jeśli coś działa, to dlaczego to niszczyć i szykować nam kolejną rewolucję?” – podkreśla dr Michniewska.

Ale jedną z najważniejszych obaw, jak zaznacza, jest to, że przy braku jasnych zasad rozdysponowania środków z opłaty opakowaniowej, będziemy mieć w praktyce do czynienia z kolejnym podatkiem nałożonym na towary sprzedawane w opakowaniach, którego koszt poniosą docelowo konsumenci bez żadnej gwarancji, że opłaty za odbiór odpadów z ich domów nie wzrosną.

Debata “Rynek opakowań pod lupą: czy nacjonalizacja sektora rozwiąże problem odpadów?” odbędzie się 15 października 2026 o godz. 11:30 w ramach ścieżki NASZA NOWA EUROPA.

Uczestnikami debaty będą:

• Michał Baranowski, podsekretarz stanu, Ministerstwo Rozwoju i Technologii (online)
• Katarzyna Michniewska, prezes zarządu, Eko Cykl Organizacja Odzysku Opakowań S.A.
• Witold Włodarczyk, dyrektor generalny, Ogólnopolska Izba Gospodarcza Ochrony Środowiska
• Gabriela Lenartowicz, posłanka, Sejm RP

Moderacja: Piotr Mazurek, Konfederacja Lewiatan


Dziś najważniejszym pytaniem nie jest: “Co nam daje technologia?”, tylko: “Jak korzystać z niej w bezpieczny sposób?”. NASK od lat wytycza kierunki rozwoju – sztucznej inteligencji, walki z dezinformacją, ochrony przed cyberprzestępcami i wzmacniania kompetencji cyfrowych. Budujemy przyszłość, bo wiemy jak ją budować.


Podłączyliśmy Polskę do internetu i od tego czasu dbamy, by ta przestrzeń była bezpieczna. Współtworzymy nowoczesność:

  • cyfryzujemy instytucje publiczne, wdrażając EZD RP – elektroniczne zarządzanie dokumentacją,
  • rozwijamy polską sztuczną inteligencję – PLLuM,
  • budujemy polską cybertarczę w ramach projektu Centrum Cyberbezpieczeństwa NASK,
  • prowadzimy całodobowy monitoring sieci w zakresie dezinformacji,
  • analizujemy zgłoszenia dotyczące cyberataków i jako CERT Polska jesteśmy zawsze na pierwszej linii frontu,
  • budujemy kompetencje cyfrowe – szkolimy dzieci, nauczycieli, urzędników i służby,
  • tworzymy możliwości rozwoju – wyposażamy 12 tys. szkół w pracownie sztucznej inteligencji,
  • prowadzimy polski hotline – Dyżurnet.pl i reagujemy na zgłoszenia dotyczące nielegalnych treści i tych, związanych z wykorzystywaniem seksualnym dzieci.

NASK na EFNI

NASK jako partner merytoryczny tegorocznej edycji EFNI uświadamia przede wszystkim, że cyfryzacja jest wszechobecna i wpływa na funkcjonowanie państwa, gospodarki, kulturę i nasze codzienne życie. Ataki phishingowe są dziś spersonalizowane dzięki sztucznej inteligencji. Cyberprzestępcy nie wysyłają tej samej wiadomości do tysięcy osób. Dziś wiadomość zawierająca link, który po kliknięciu ma przenosić na stronę wyłudzającą nasze dane, jest napisana na podstawie naszych ostatnich aktywności, którymi dzielimy się w sieci. AI może więc zebrać informacje, gdzie ostatnio byliśmy, co kupiliśmy albo czego się obawiamy. I na tej podstawie cyberprzestępcy tworzą wiadomość, z której np. “dowiemy się”, że opłata za ostatni pobyt w hotelu na mazurach, nie została uregulowana.

Każdy może być ofiarą cyberprzestępcy. Nie grają roli wiek, status majątkowy, miejsce zamieszkania czy stanowisko w pracy. Taka wiadomość może trafić do prezydenta, lekarza, prezesa spółki, kelnera, czy nawet do nastolatka.

  • Dziś musimy myśleć o tym, jak być o krok przed cyberprzestępcami. Jak zapobiec takim kampaniom, co zrobić, żeby nie wydarzył się cyberatak – mówi dyrektor NASK, Radosław Nielek, prelegent konferencji EFNI. – Nieustannie musimy budować swoje kompetencje – wzmacniać ochronę, ulepszać narzędzia, szkolić, edukować. NASK robi to na każdym polu – cyfryzujemy administrację publiczną, doskonalimy CERT Polska, wzmacniamy działania prowadzone przez Ośrodek Analizy Dezinformacji, szkolimy nauczycieli, uczniów, rodziców, urzędników państwowych i służby z zakresu dezinformacji, cyberprofilaktyki i rozwoju sztucznej inteligencji.

Budowa tego fundamentu, jakim jest cyberbezpieczeństwo, potrzebuje jednak konkretnych cegiełek. Składają się na nie sektor publiczny i prywatny, naukowcy i biznesmeni, wielkie przedsiębiorstwa i małe firmy, zwykli obywatele i politycy, krajowe regulacje i międzynarodowe. Każdy ten element musi grać ze sobą, żeby stworzyć spójną całość. Tylko wtedy ten fundament będzie trwały. Zasilany każdego dnia o nowe informacje, odporny na ataki, świadomy zagrożeń.

Newsletter

Nie przegap najważniejszych informacji o EFNI

Program, prelegenci, wydarzenia towarzyszące – zapisz się na newsletter i bądź na bieżąco.