Region Morza Bałtyckiego stoi u progu przełomowego etapu transformacji energetycznej. Odpowiada za ponad jedną trzecią zużycia energii i emisji w Unii Europejskiej, dlatego może odegrać kluczową rolę w zwiększaniu konkurencyjności, bezpieczeństwa energetycznego i tempa dekarbonizacji Europy.
Potencjał regionu jest znaczący: obejmuje rozbudowane zasoby odnawialnych źródeł energii oraz rosnące ambicje inwestycyjne. Jednocześnie państwa leżące nad Bałtykiem nadal ustępują regionowi Morza Północnego pod względem rozwoju morskiej energetyki wiatrowej, magazynowania CO₂ i transgranicznej infrastruktury energetycznej. Raport „Baltic Energy Perspectives 2026”, przygotowany przez S&P Global Energy we współpracy z ORLENEM, wskazuje, że pogłębiona współpraca regionalna może pomóc w uwolnieniu tego potencjału oraz przyspieszeniu realizacji strategicznych projektów energetycznych.
Energetyczna przyszłość regionu zależy od współpracy
Skala wyzwań i możliwości sprawia, że transformacja państw bałtyckich ma znaczenie dla całej Unii Europejskiej. Kraje położone nad Morzem Bałtyckim odpowiadają za około 35% zużycia energii oraz 37% emisji CO₂ w UE. Powodzenie zmian w tym regionie będzie więc miało bezpośredni wpływ na realizację europejskich celów klimatycznych i gospodarczych.
Offshore wind przyspieszy, ale potrzebne są kolejne projekty
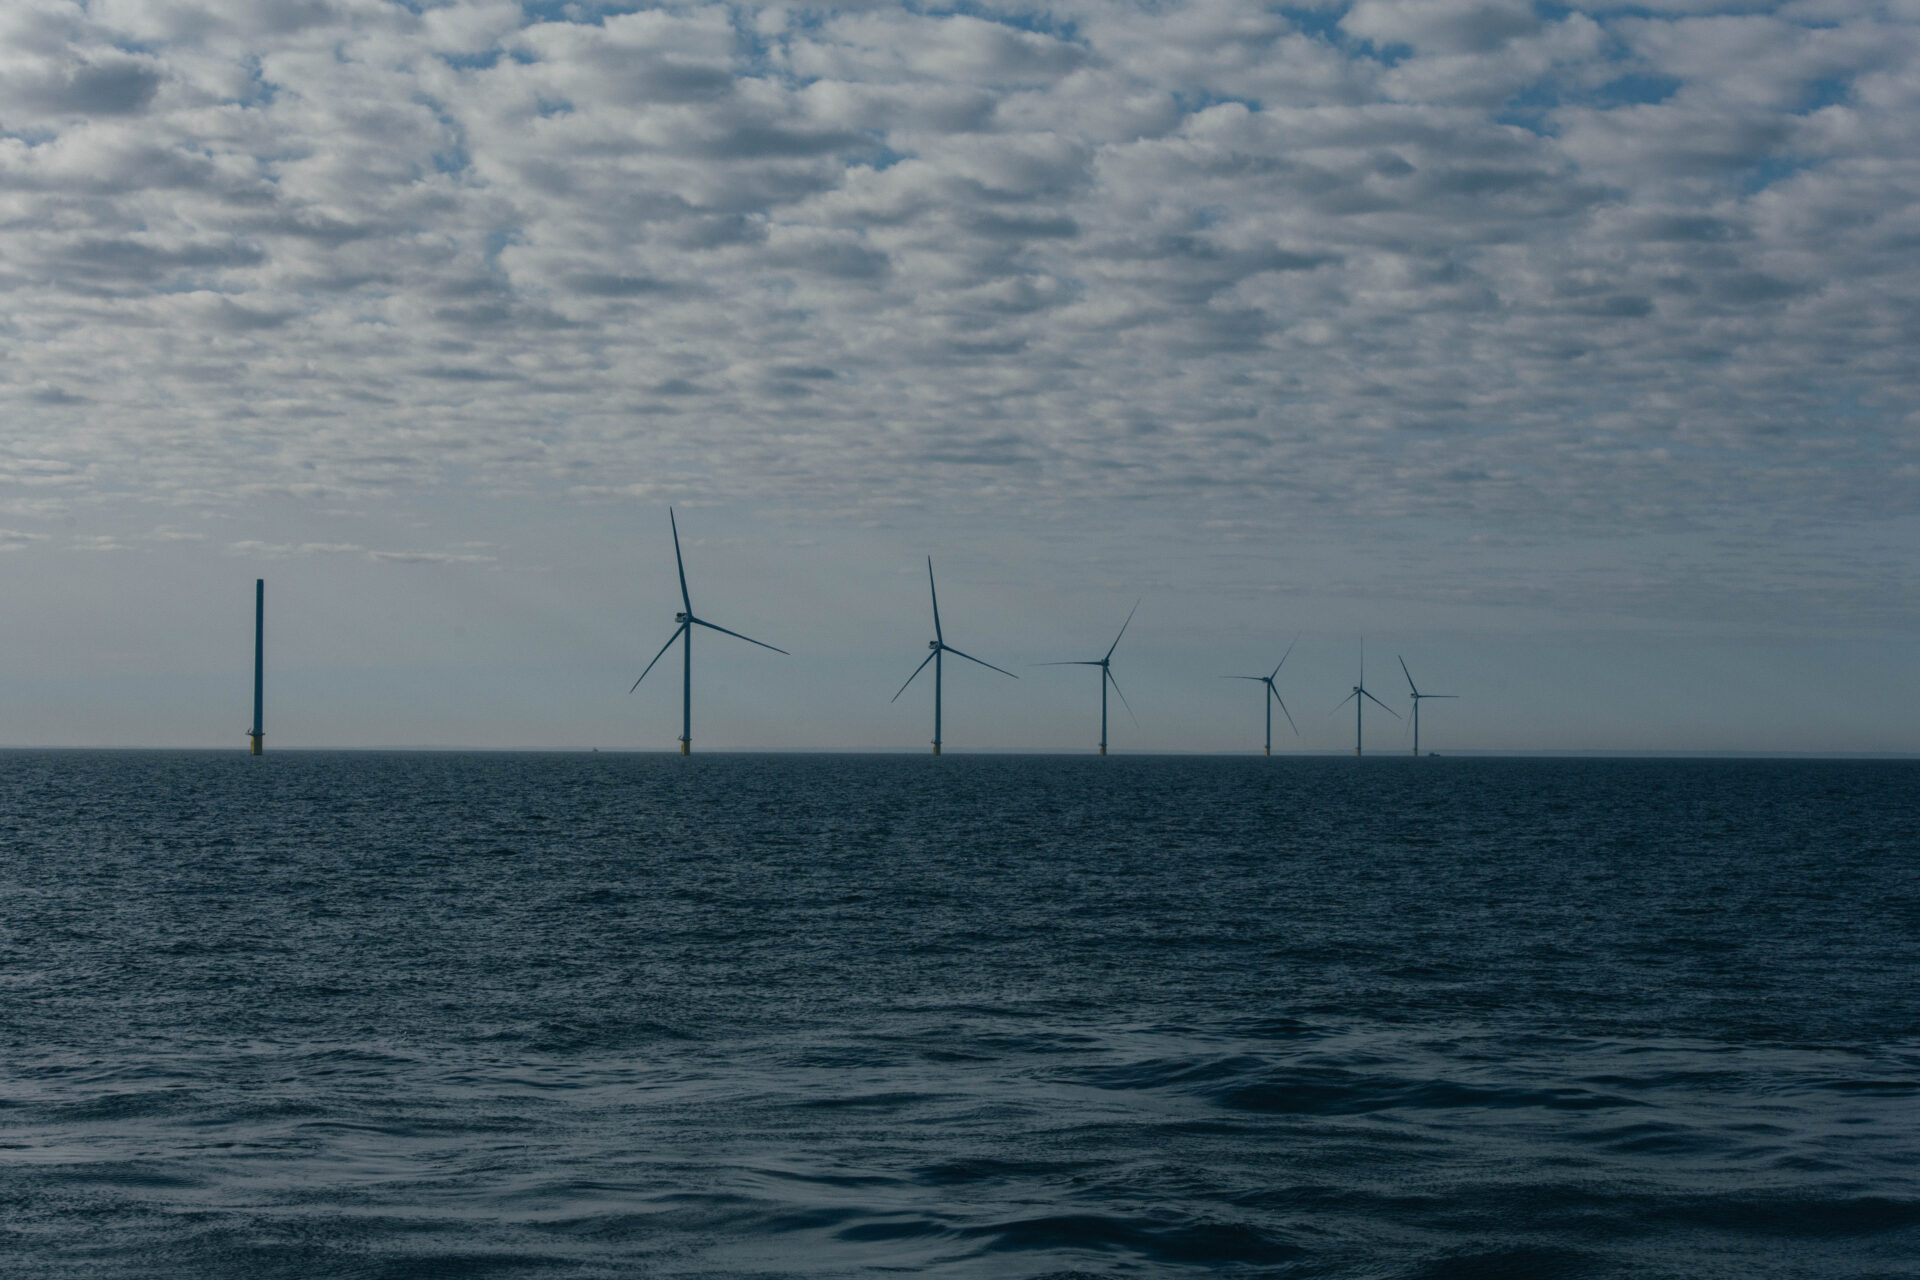
Jednym z najważniejszych filarów transformacji ma być morska energetyka wiatrowa. Produkcja energii z offshore wind może wzrosnąć z 36 TWh w 2025 r. do 167 TWh w 2040 r., a Polska ma szansę stać się jednym z najważniejszych rynków wzrostu w regionie. Skala luki pozostaje jednak duża: moc oddana do eksploatacji na Bałtyku jest obecnie około ośmiokrotnie niższa niż na Morzu Północnym. Przy założeniu terminowej realizacji wszystkich zaawansowanych projektów, uruchomienie Baltic Power może zwiększyć łączną moc operacyjną i zaawansowaną do około 9,5 GW w 2030 r. To nadal mniej niż połowa celu 19,6 GW określonego w deklaracji z Marienborga. Dodatkowym wyzwaniem jest wzrost uśrednionego kosztu energii z morskich farm wiatrowych o około 40% w latach 2023–2026. Raport wskazuje, że przyspieszenie inwestycji wymaga usprawnienia pozwoleń i przyłączeń do sieci, ograniczenia ryzyk łańcucha dostaw oraz bardziej elastycznych aukcji i mechanizmów kontraktów różnicowych.
Nowa architektura bezpieczeństwa energetycznego
Równolegle państwa regionu przebudowują system bezpieczeństwa dostaw. Po zakończeniu importu rosyjskiego gazu rurociągowego w 2022 r. kierunek przepływów zmienił się z osi wschód–zachód na coraz bardziej zintegrowany obieg wewnątrz regionu. Polska, Finlandia i Litwa — dzięki terminalom LNG — zaopatrują dziś także sąsiadów, uzupełniając dostawy z północno-zachodniej Europy. Od 2023 r. uruchomiono ponad 20 mln ton rocznej zdolności importowej LNG, a kolejne około 30 mln ton znajduje się w budowie lub na etapie poprzedzającym ostateczną decyzję inwestycyjną. Rozwój infrastruktury nie eliminuje jednak ryzyka cenowego: raport odnotowuje, że cena TTF wzrosła z około 30 euro/MWh pod koniec lutego 2026 r. do 63 euro/MWh pod koniec lipca. Wąskimi gardłami pozostają m.in. przepustowość połączenia Litwa–Łotwa oraz ograniczenia polskich mocy regazyfikacyjnych.
Wodór i CCUS jako wspólne szanse regionu
Kolejnym obszarem współpracy może być odnawialny wodór. Finlandia i Szwecja należą do najbardziej konkurencyjnych potencjalnych producentów w Europie dzięki energetyce wodnej, dobrym warunkom wiatrowym i wysokiemu wykorzystaniu elektrolizerów. Bariery tworzy jednak niejednolite wdrażanie dyrektywy RED III, przez co realizacja unijnych ambicji dotyczących paliw odnawialnych pochodzenia niebiologicznego do 2030 r. staje się coraz mniej prawdopodobna. Szansą na połączenie podaży z popytem mógłby być liczący około 1 000 km Baltic Sea Hydrogen Collector, o ile osiągnie skalę zapewniającą ekonomicznie uzasadniony poziom przesyłu. Regionalnego podejścia wymaga również CCUS, ponieważ źródła emisji z hutnictwa, cementowni, chemii, rafinerii i energetyki są rozproszone. Przy wolumenie 2,5 mln ton CO₂ rocznie transport statkami z Gdańska do Morza Północnego może konkurować kosztowo ze składowaniem na Bałtyku, lecz przy skali hubu wynoszącej 20 mln ton rocznie bałtyckie rurociągi stają się wyraźnie tańsze. Kluczowym ograniczeniem pozostaje dostępność magazynów: region nie dysponuje dużą liczbą wyeksploatowanych złóż, dlatego potrzebuje konkurencyjnych kosztowo struktur solankowych oraz wspólnego planowania infrastruktury.
Bałtyk może stać się motorem zmian
Wnioski z raportu pokazują, że region dysponuje zasobami, kompetencjami i zapleczem infrastrukturalnym potrzebnymi do odegrania strategicznej roli w europejskiej transformacji energetycznej. Warunkiem wykorzystania tej szansy jest jednak ściślejsza współpraca państw, skoordynowany rozwój infrastruktury oraz sprawna realizacja inwestycji w offshore wind, wodór i CCUS.
Cały raport dostępny pod tym linkiem.